家計簿アプリを入れてはみたものの、3日で入力が止まってしまった――そんな経験がある人は多いのではないだろうか。実は、支出を細かく記録することよりも「貯める分を先に取り分けておく」先取り貯金の方が、続けやすく効果も出やすいと言われている。ここでは、無理のない割合の目安と、挫折しないための工夫を紹介する。
家計簿が続かない理由
家計簿が続かない最大の理由は、支出を「使ったあとに記録する」仕組みになっている点にある。レシートを溜めて入力する作業は手間がかかり、忙しい日が続くとそのまま放置されやすい。さらに、記録しても「今月はいくら残ったか」が最後にしか分からないため、貯金額が安定しないという弱点もある。先取り貯金は、この順番を逆にする方法だ。給料が入った時点で貯める分を別口座に移し、残ったお金で1ヶ月をやりくりする。記録の手間をかけずに、貯金額だけは確実に確保できる仕組みになる。
先取りする割合の目安
先取り貯金の割合に絶対の正解はないが、一般的には手取り収入の10〜20%を目安にすると無理なく続けやすいとされている。一人暮らしで固定費の割合が高い場合は10%程度から、実家暮らしや共働きで固定費の負担が軽い場合は20%程度まで引き上げる、というように自分の状況に合わせて調整するとよい。いきなり高い割合を設定すると数ヶ月で挫折しやすいため、まずは低めの割合で3ヶ月ほど続け、余裕があれば5%ずつ引き上げていく方法が現実的だ。
やり方別に比較してみる
先取り貯金の実践方法にはいくつかパターンがあり、それぞれ向き不向きがある。
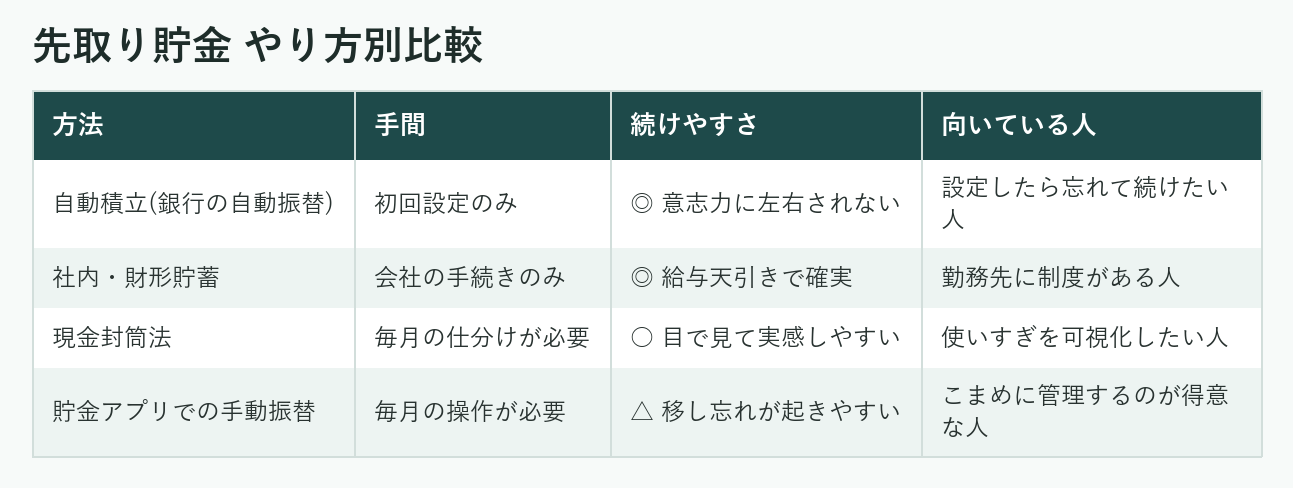
自動積立は一度設定すれば手間がかからず、意志力に左右されにくいのが最大の利点だ。一方、現金封筒法は残高を目で見て確認できるため、使いすぎている実感を持ちやすい。自分の性格や、細かい管理が得意かどうかに合わせて選ぶとよい。迷ったときは、まず自動積立で「先取りする習慣」を作り、慣れてきたら他の方法を組み合わせるのがおすすめだ。
3ヶ月続けるための工夫
先取り貯金でつまずきやすいのは、最初の3ヶ月だ。給料日の翌日など、決まったタイミングで自動振替が実行されるよう設定しておけば、「移し忘れる」というミスを防げる。また、貯金用の口座はキャッシュカードを持ち歩かない、生活費用の口座とは別の銀行にする、といった「すぐに引き出せない」工夫も効果的だ。目に見える場所に目標金額を貼っておく、家計簿アプリで残高の推移だけをグラフで確認するなど、負担の少ない範囲で達成感を得られる工夫を取り入れると続けやすくなる。
まとめ
家計簿を細かくつけるのが苦手でも、先取り貯金の仕組みさえ作ってしまえば、貯金額は自然と積み上がっていく。手取りの10〜20%を目安に、まずは自動積立から始め、無理のない範囲で3ヶ月続けてみることから始めてみてほしい。